

北京写字楼市场正经历一场前所未有的调整期。随着2026年临近,新增供应集中入市与需求端疲软形成鲜明对比,供应过剩和租金下行的双重压力正在重塑市场格局。无论是业主还是租户,都需要重新审视策略,应对这场持续深化的变革。
未来两三年,北京写字楼市场将迎来一轮供应高峰。据多家机构统计,2025至2026年预计有超过200万平方米的新增办公面积入市,主要集中在CBD、丽泽、通州运河商务区等新兴板块。这些项目多采用低碳节能设计,硬件配置较高,但同时也加剧了存量去化压力。
以丽泽为例,2026年该区域预计有近50万平方米的新增供应,占全市总量的四分之一。尽管丽泽被定位为新兴金融商务区,吸引了一批金融科技企业入驻,但短期内大量供应涌入,空置率可能攀升至30%以上。反观传统核心区如CBD和金融街,虽然新增供应较少,但受经济放缓和企业收缩影响,空置率也呈上升趋势。
从整体数据看,截至2024年底,北京写字楼市场整体空置率已突破20%,预计2026年将进一步升至25%左右。这意味着每四间办公室中就有一间闲置,市场竞争激烈程度可见一斑。对于业主而言,如何在这个“租户市场”中快速去化,成为首要难题。
供应过剩直接导致租金下跌。过去一年,北京甲级写字楼平均租金已从每月每平方米390元降至360元,跌幅超过7%。2026年形势更为严峻,预计租金将继续下探5%-10%,部分非核心区域跌幅可能更大。
1. 核心区租金相对坚挺
CBD和金融街凭借成熟的商务生态和稀缺的区位优势,租金调整幅度相对温和。2026年这些区域的租金预计跌幅控制在3%-5%以内,但前提是业主愿意提供更长的免租期或装修补贴来维持表面价格。即便如此,实际成交价已出现隐性下滑。
2. 非核心区沦为价格战重灾区
丽泽、丰台、望京等新兴区域,为争夺有限的租户,纷纷下调报价。2026年部分项目的实际成交租金可能降至每月每平方米200元以下,甚至低于运营成本。业主不得不通过降低装修标准、减免物业费等方式变相降价,陷入“降租留客”的恶性循环。
3. 续租谈判压力倍增 租户借机压价,续租时普遍要求租金下调15%-20%。若业主坚持原价,租户可能立刻转向隔壁更便宜的大楼。数据显示,2024年北京写字楼续租率已从70%降至55%,预计2026年将进一步下滑至45%左右。老租户流失,新租户难寻,业主面临双面夹击。
“过去是业主挑租户,现在是租户挑楼,而且要挑三拣四。”一位资深写字楼经纪这样形容当前的市场环境。
在整体下行背景下,北京写字楼市场的板块分化愈发明显。核心区(如CBD、金融街、中关村)凭借成熟的产业链、交通便利性和高端配套,依然能吸引优质企业,租金跌幅有限。金融街因金融监管机构聚集,对租金敏感性较低的金融机构需求稳定,空置率常年低于5%。而中关村受科技行业调整影响,部分互联网企业退租,但教育、人工智能等细分领域的新增需求有所填补,整体表现尚可。 反观非核心区,尤其是远郊新区,空置率普遍在30%以上。以通州运河商务区为例,尽管政府给予租金补贴和税收优惠,但企业入驻意愿仍不强。2026年该区域大量写字楼将面临“有楼无客”的局面。另一个典型是亦庄,尽管有京东、小米等大厂支撑,但整体办公氛围偏工业,公共服务配套不足,难以吸引金融和专业服务业企业。 区域分化还体现在租金对比上。下表展示了2026年北京主要商务区甲级写字楼租金预测(单位:元/平方米/月):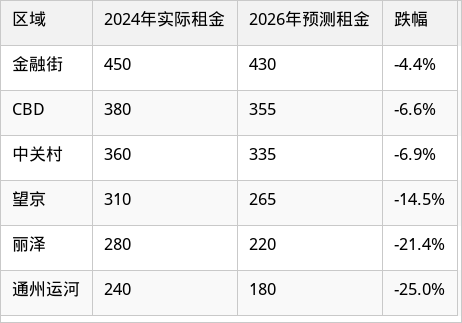 从表格可以清晰看到,核心区与非核心区的租金差距从2024年的1.5倍拉大到2026年的2.4倍,区域马太效应显著。
对于租户而言,2026年是“买方市场”的黄金期。企业搬迁和续约时,谈判筹码明显增加。免租期普遍从原来的1-2个月延长到3-6个月,大面积租户甚至能争取到8个月以上的免租期。装修补贴也水涨船高,部分业主愿意提供每平方米800-1200元的装修款,或直接完成精装交付。
此外,租户在面积灵活性方面也获得更多让步。传统写字楼通常要求整层租赁,但现在业主接受分拆出租,甚至允许“灵活工位”模式。例如,一些科技公司只需80-100个工位,业主也愿意为其定制隔断。合同条款也向租户倾斜,租金年涨幅从过去的5%-8%降至3%以内,甚至有不少项目承诺三年不涨租。
不过,租户也要注意合同中的隐性风险。仲量联行研究指出,部分业主为吸引租户,会承诺低租金但附加高额物业管理费或捆绑停车位消费,实际总成本并未降低。建议租户在谈判时要求“净租金”报价,并仔细核对各项附加费用。
面对供应过剩的长期趋势,北京写字楼市场必须从增量开发转向存量运营。业主们开始寻求差异化竞争,例如打造智慧楼宇、提供健康办公环境、引入商业配套等。戴德梁行的数据显示,获得WELL健康建筑认证的写字楼,出租率比普通楼宇高出15%以上,且租金溢价可达10%。
另一个方向是“商办融合”。将整栋写字楼的部分楼层改造为共享办公、创意工作室或联合办公空间,吸引中小企业和自由职业者。优客工场等运营商已在北京多个项目中尝试这种模式,效果不俗。此外,部分老楼通过外立面翻新、空调系统升级等轻度改造,也能重新焕发生机。
长期来看,北京写字楼市场需要产业支撑。随着金融、科技、专业服务等行业的复苏,优质需求将逐步释放。但短期内,供应过剩的矛盾无法快速消化。业主和投资者需保持耐心,通过精细化运营和灵活策略,在激烈的市场中找到自己的定位。
对于租户而言,2026年无疑是换租或扩租的最佳窗口期。抓住市场机会,以更低成本获得更优办公空间,将成为企业降本增效的关键一步。


